+39 085 2121146
segreteria@studiopace.it
  • Home
  • Attività
    • • Consulenza sportiva
    • • Contabilità e bilancio
    • • Assistenza stragiudiziale e contenzioso tributario
    • • Consulenza fiscale e amministrativa
  • Professionisti
    • • Dott. Luca Pace
    • • Dott.ssa Anna Papagno
    • • Dott.ssa Melania Di Giamberardino
    • • Dott.ssa Emanuela Cantarini
    • • Dott.ssa Rosita Cavuto
    • • Dott. Jacopo Di Nicola
  • Blog
  • Contatti

Le detrazioni per spese di locazione di immobili adibiti ad abitazione principale

Pubblicato 4 Ago alle 9:00
Categoria: TAX & ACCOUNTING

L’art.16, co.1 del TUIR (Testo Unico delle Imposte sui Redditi) prevede che i titolari di contratti di locazione di unità immobiliari adibiti ad abitazione principale, stipulati o rinnovati in forma libera ai sensi della Legge n.431 del 9 dicembre 1998, possono usufruire di una specifica detrazione, fissata in misura diversa a seconda dell’ammontare del reddito complessivo dichiarato dall’inquilino.
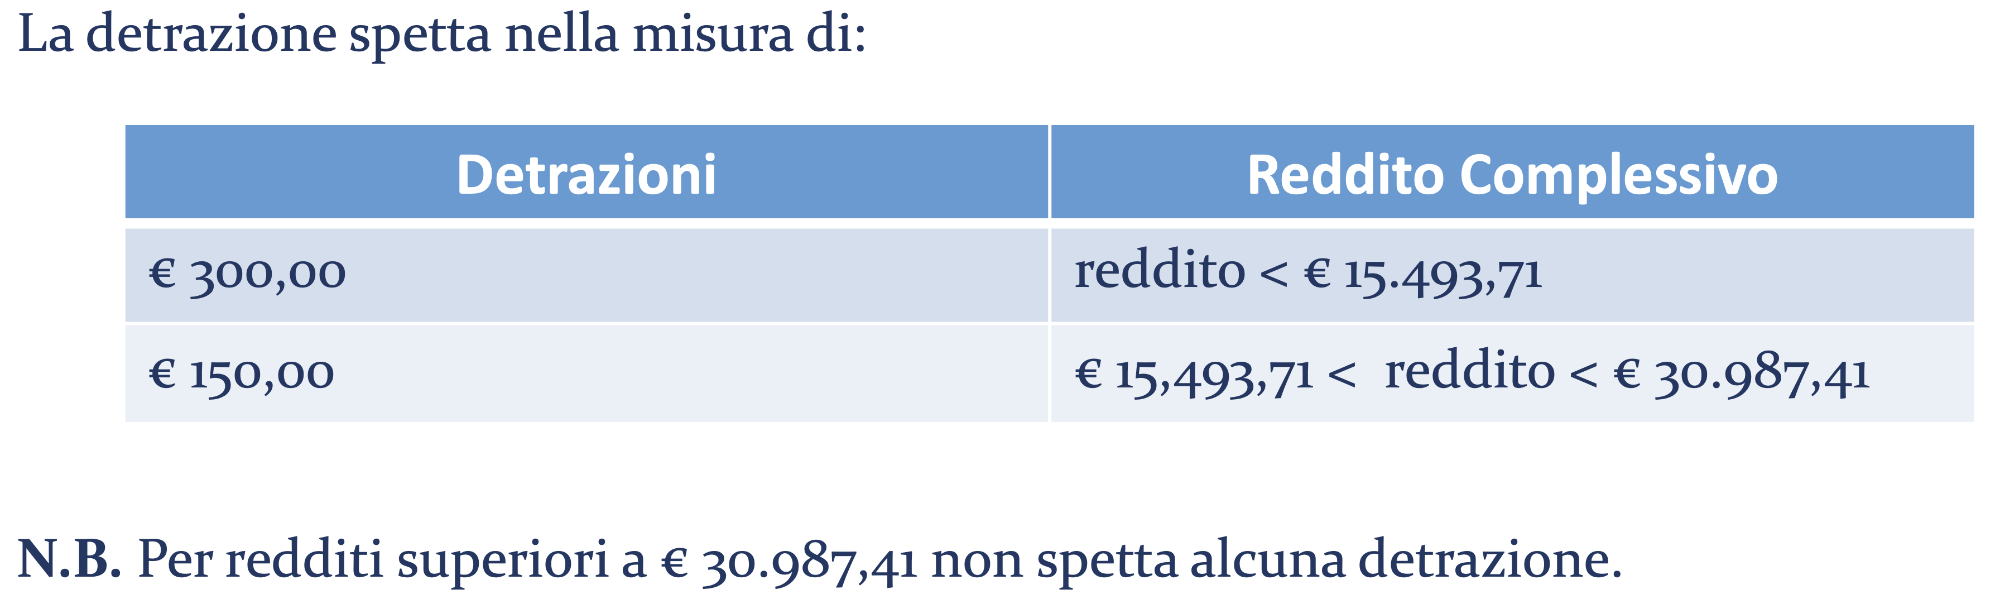
Si precisa che:
– la detrazione va suddivisa in base ai cointestatari del contratto di locazione. Tale regola vale per i coniugi e si estende anche ai coinquilini non coniugati, per cui se il contratto di locazione è intestato a entrambi, la detrazione va ripartita tra i cointestatari anche se, di fatto, l’onere viene sostenuto da uno solo di loro.

– la detrazione non spetta se il titolare del contratto è un familiare a carico;

– nel caso di contratto di locazione stipulato in corso d’anno è necessario rapportare la detrazione al periodo durante il quale l’unità immobiliare locata è adibita ad abitazione principale e al numero di contitolari del contratto di locazione;

N.B. Nel caso di incapienza, la parte di detrazione spettante a uno dei soggetti con reddito incapiente andrà persa (Circolare n.14/E del 2023).

Se l’articolo ti è piaciuto, condividilo!

Articolo precedente
Nuovo registro delle attività sportive dilettantistiche
Articolo successivo
Caso di Studio: il subentro nella carica di Presidente in una ASD

Categorie

  • GENERAL (40)
  • TAX & ACCOUNTING (57)
  • SPORT (94)
  • TERZO SETTORE (6)

Articoli recenti

  • Caso di Studio: il subentro nella carica di Presidente in una ASD 8 Settembre 2026
  • Il Modello 770 1 Settembre 2026
  • La fatturazione elettronica: termini, sanzioni e regolarizzazione 25 Agosto 2026
  • Le assemblee nelle ASD: perché sono fondamentali e quando devono essere convocate 18 Agosto 2026
  • Apertura nuova sede – Cagliari 13 Agosto 2026

STUDIO PACE S.r.l.s.

Via Ravenna, 81 - 65122 - Pescara
+39 085 2121146
segreteria@studiopace.it

Studio di Pescara

Via Ravenna, 81 – 65122
pescara@studiopace.it

Studio di Lecce

Viale del Risorgimento snc
lecce@studiopace.it

Studio di Roma

Via Sistina, 121 – 00187
roma@studiopace.it

Studio di Bologna

Via dell’Indipendenza, 20
bologna@studiopace.it

Studio di Padova

Via Rezzonico, 37 – 35131
padova@studiopace.it

Studio di Cagliari

Sestu – su Moriscau, snc
cagliari@studiopace.it

© STUDIO PACE S.r.l.s. – P.IVA 02074410685 | Realizzato da SabianLab

  • Privacy e Cookie policy