Termini di emissione della fattura elettronica
La fattura elettronica si considera emessa nel momento in cui viene trasmessa al Sistema di Interscambio (SdI) dell’Agenzia delle entrate. La data di emissione coincide, quindi, con la data di invio allo SdI, che certifica il momento in cui il documento viene ricevuto.
È importante distinguere la data dell’operazione dalla data di emissione: la prima indica il giorno in cui è stata effettuata la vendita del bene o la prestazione del servizio, mentre la seconda corrisponde al momento della trasmissione della fattura elettronica.
Fattura elettronica immediata
La fattura elettronica immediata deve essere emessa in occasione dell’effettuazione dell’operazione. Il contribuente può scegliere due modalità:
– inviare la fattura allo SdI nello stesso giorno dell’operazione;
– predisporre la fattura il giorno dell’operazione e trasmetterla allo SdI entro i 12 giorni successivi.
Nel documento deve essere indicata la data in cui è stata effettuata l’operazione, anche se l’invio avviene successivamente.
Esempio: se una prestazione viene resa il 10 luglio, la fattura può essere trasmessa allo SdI entro il 22 luglio, indicando come data della fattura il 10 luglio.
Fattura elettronica differita
La fattura elettronica differita può essere utilizzata quando l’operazione è documentata da elementi che ne dimostrano l’esecuzione, come ad esempio un Documento di Trasporto (DDT).
Questa tipologia di fattura può essere emessa entro il 15° giorno del mese successivo rispetto a quello in cui è avvenuta l’operazione. La fattura deve contenere i riferimenti dei documenti che consentono di collegare il documento fiscale alle operazioni effettuate.
Esempio: per consegne effettuate nel mese di settembre, la fattura differita può essere emessa entro il 15 ottobre.
Fattura elettronica anticipata
La fattura anticipata viene emessa prima del momento ordinario previsto per l’effettuazione dell’operazione. In questo caso l’emissione della fattura determina il momento di effettuazione dell’operazione ai fini IVA.
La trasmissione allo SdI deve avvenire entro 12 giorni dalla data riportata nella fattura.
Questa soluzione può essere utilizzata, ad esempio, quando il cliente richiede un documento fiscale prima della consegna del bene o dell’erogazione completa del servizio.
Sanzioni per invio tardivo della fattura elettronica
Il mancato rispetto dei termini di emissione o trasmissione della fattura elettronica può comportare l’applicazione di sanzioni.
In caso di fattura emessa in ritardo, errata o non trasmessa, la normativa prevede generalmente una sanzione amministrativa:
– dal 90% al 180% dell’imposta relativa all’operazione documentata in modo irregolare;
– da € 250,00 a € 2.000,00 quando la violazione non incide sulla corretta liquidazione dell’IVA.
Quando il contribuente si accorge di aver emesso o trasmesso una fattura oltre i termini previsti, può utilizzare il ravvedimento operoso, uno strumento che permette di ridurre la sanzione attraverso il pagamento spontaneo.
Per la regolarizzazione occorre:
– emettere e trasmettere la fattura elettronica corretta allo SdI;
– versare la sanzione ridotta tramite modello F24 utilizzando il codice tributo previsto;
– conservare la documentazione relativa alla regolarizzazione.
Il ravvedimento operoso
Il contribuente può ridurre la sanzione se regolarizza spontaneamente la violazione prima di controlli o accertamenti.
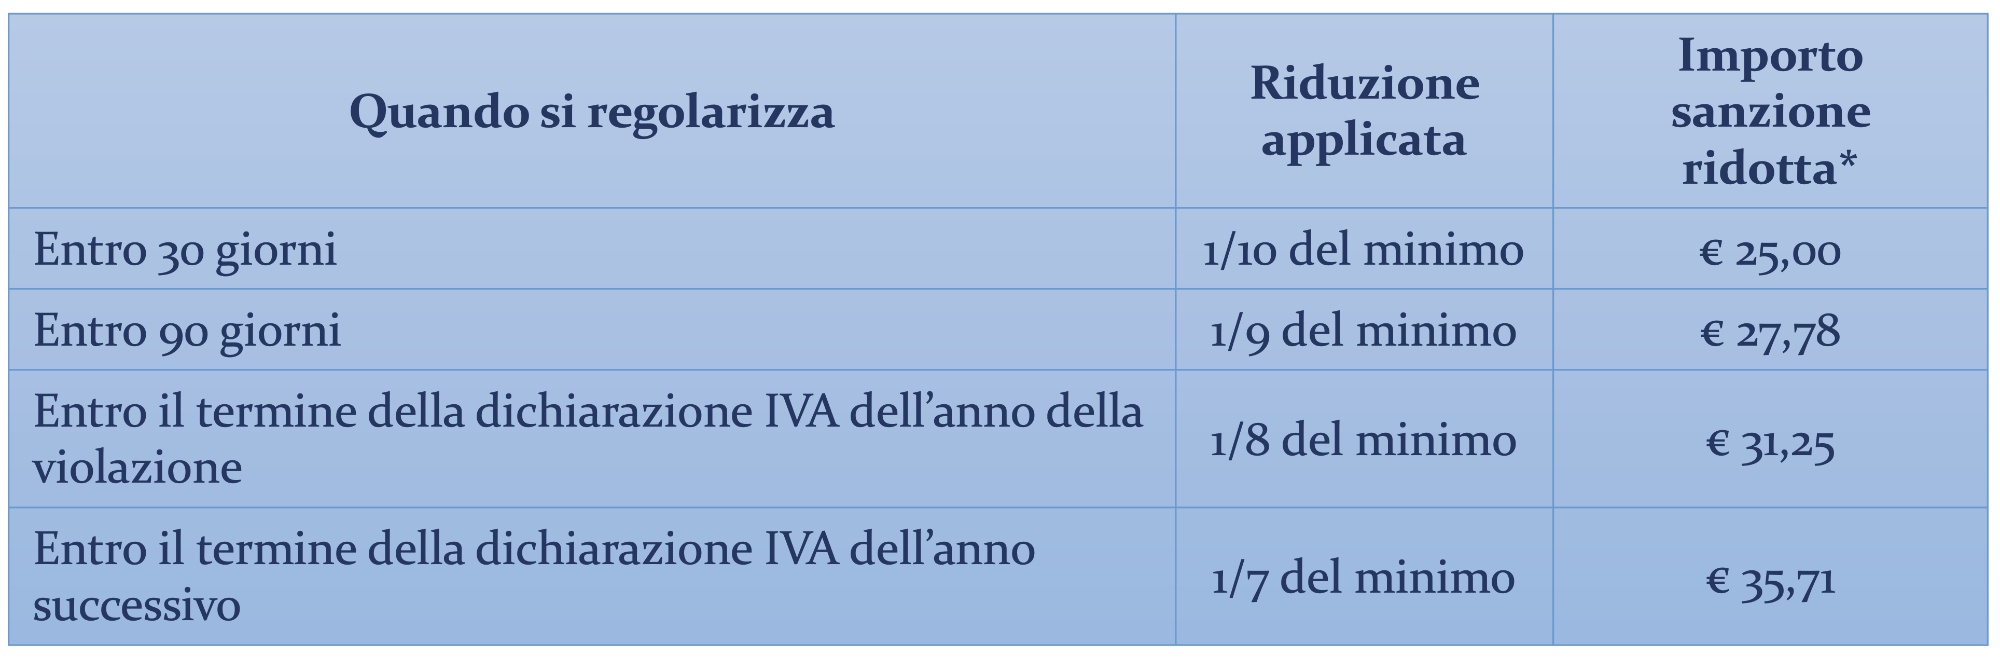
* Calcolo effettuato sulla sanzione minima di € 250,00, prevista per le violazioni senza effetti sulla liquidazione IVA.