

Dopo aver introdotto, con precedente contributo del 04 febbraio u.s. (https://www.studiopace.it/il-nuovo-accertamento-tributario/), le novità riguardanti la Riforma dell’accertamento tributario, attuata dal D.L. 13/2024, torniamo, oggi, a parlare del rapporto Fisco-Contribuente, analizzando la fase immediatamente successiva al controllo fiscale e all’emissione del cosiddetto «schema d’atto»: la notifica al Contribuente di un Avviso di Accertamento.
COS’E’ UN AVVISO DI ACCERTAMENTO?
È l’atto con cui l’Agenzia delle entrate comunica al Contribuente una pretesa tributaria, derivante da eventuali errori o omissioni rilevati nelle dichiarazioni fiscali o a seguito di controlli formali e sostanziali.
FINALITA’ DELL’AVVISO
– Recuperare imposte non versate.
– Rimediare a dichiarazioni infedeli o mancanti.
– Applicare sanzioni e interessi.
TIPOLOGIE DI ACCERTAMENTO
– Accertamento analitico: basato su dati specifici.
– Accertamento sintetico: basato sul tenore di vita.
– Accertamento induttivo: quando mancano o sono inattendibili i dati contabili.
CONTENUTO DELL’AVVISO
– Motivazioni alla base dell’emissione dell’atto.
– Calcolo delle imposte dovute.
– Calcolo delle sanzioni e degli interessi dalla data di scadenza del tributo alla data di emissione dell’atto.
– Termini e modalità per effettuare il pagamento o per procedere all’eventuale ricorso.
NOTIFICA
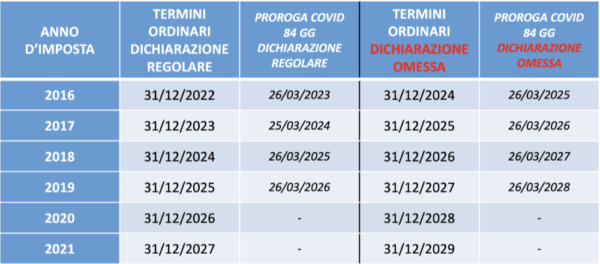
L’avviso di accertamento deve essere notificato, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione o il versamento è stato o avrebbe dovuto essere effettuato (settimo anno in caso di dichiarazione omessa).
STRUMENTI A DISPOSIZIONE DEL CONTRIBUENTE
– Definizione dell’accertamento con riduzione delle sanzioni a un terzo (Art. 15, c.1, D.lgs. 218/1997).
– Definizione delle sole sanzioni con riduzione a un terzo (Art. 17 D.lgs. 472/1997), nel caso si decida di impugnare l’accertamento solo per le maggiori imposte.
– Ricorso e riscossione a titolo provvisorio (D.lgs. 546/1992 e DL 78/2010)
– Accertamento con adesione (Art.6, c.2, D.lgs. 218/1997), per instaurare un contraddittorio con l’Ufficio.
– Riesame (Art.10-quater e 10-quinquies Legge 212/2000): non sospende i termini per presentare ricorso.
CONSEGUENZE IN CASO DI MANCATA RISPOSTA O VERSAMENTO
Se il Contribuente, entro il termine di 60 giorni dalla notifica dell’atto, non utilizza uno degli strumenti precedentemente elencati, l’Ufficio provvederà all’emissione di una intimazione di pagamento per l’intero importo di imposte, sanzioni e interessi.
Decorso il termine per presentare ricorso, l’avviso di accertamento diventa titolo esecutivo per la riscossione delle somme indicate, per cui, decorsi 30 giorni dal termine ultimo per il pagamento delle somme dovute, gli importi indicati nell’avviso vengono affidati all’Agente della Riscossione anche per l’esecuzione forzata.