

La classificazione dell’immobile non dipende solo dalla sua categoria catastale, ma dalla funzione che lo stesso svolge nell’attività dell’impresa.
Da ciò dipendono conseguenze molto diverse ai fini fiscali.
La distinzione fondamentale è tra:
– immobili strumentali;
– immobili merce;
– immobili patrimonio.
IMMOBILI STRUMENTALI
Si definiscono strumentali gli immobili utilizzati dall’impresa per lo svolgimento della propria attività. La strumentalità dell’immobile può essere di due tipi:
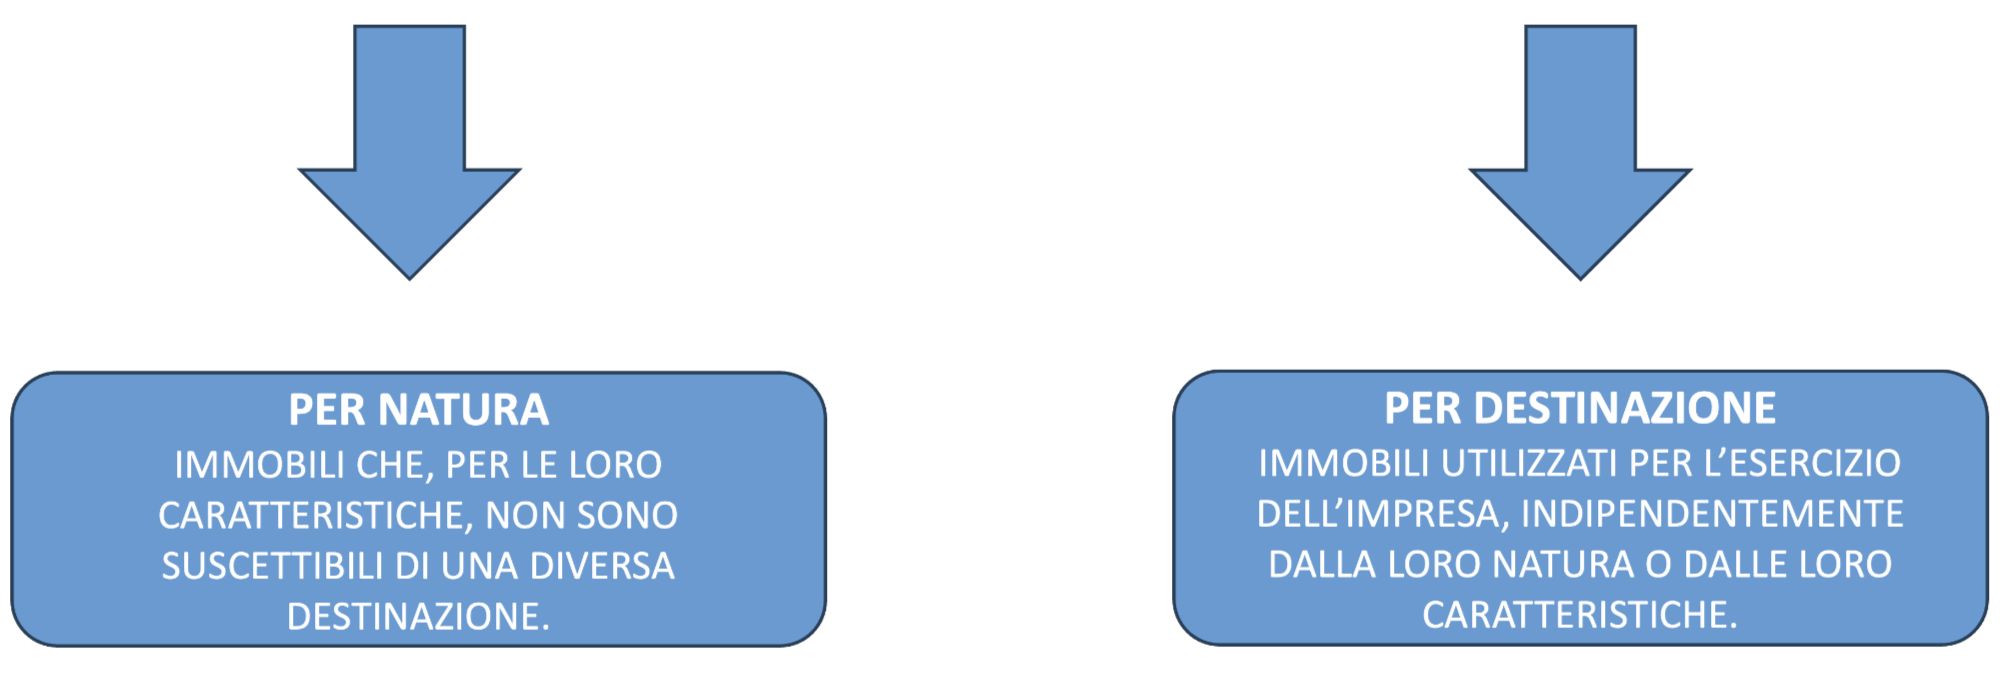
IMMOBILI MERCE
Sono immobili merce quelli alla cui produzione o al cui scambio è diretta l’attività dell’impresa. Un esempio tipico è quello dell’impresa immobiliare di costruzione che acquista un terreno, realizza un fabbricato, costruisce appartamenti, uffici o altri immobili e li destina alla vendita.
In questo scenario l’immobile rappresenta, sostanzialmente, il prodotto dell’attività imprenditoriale. E’ questa la differenza rispetto all’immobile strumentale: il primo costituisce l’oggetto dell’attività di produzione o di scambio, mentre il secondo serve all’impresa per svolgere la propria attività.
IMMOBILI PATRIMONIO
Gli immobili patrimonio sono quelli che non possono essere ricondotti alle altre categorie di immobili. Un esempio classico è quello di una società commerciale che possiede un appartamento o un fabbricato acquistato come investimento e concesso in locazione. L’immobile non viene utilizzato direttamente per svolgere l’attività e non viene neppure acquistato per essere rivenduto nell’ambito dell’attività d’impresa.
È, quindi, un bene patrimoniale, cioè un investimento immobiliare detenuto dall’impresa.
ASPETTI FISCALI
La principale conseguenza fiscale della strumentalità è che l’immobile rientra nella gestione tipica dell’impresa e, in presenza dei requisiti previsti dalla normativa, il relativo costo viene recuperato fiscalmente attraverso l’ammortamento. I costi sostenuti nell’ambito dell’attività d’impresa seguono, in linea generale, le ordinarie regole di deducibilità del reddito d’impresa.
Gli immobili patrimonio, invece, concorrono alla formazione del reddito d’impresa seguendo le regole dei redditi fondiari. Nel caso di immobili patrimonio locati, i proventi derivanti dal possesso di tali immobili sono imponibili per un importo pari al maggior valore tra la rendita catastale (rivalutata del 5%) e il canone di locazione, ridotto nel limite del 15% delle spese di manutenzione ordinaria sostenute e documentate. Nel caso, invece, di immobili patrimonio non locati, verrà considerata la rendita catastale rivalutata del 5% e, nel caso di immobili tenuti a disposizione, la stessa verrà maggiorata di 1/3. Resta ferma l’indeducibilità delle spese e degli altri componenti negativi di reddito, comprese le quote di ammortamento.